
Financiamiento automotriz Monterrey: tasas y requisitos
En abril de 2025, la cartera comparable de crédito automotriz sumó 353.6 mil millones de pesos en 1.7 millones de créditos vigentes, según el reporte de indicadores básicos de créditos automotrices de Banco de México. Con esa escala, aceptar la primera mensualidad que te ofrecen en Monterrey es un error caro.
Índice
- Cuánto pagarás por un seminuevo financiado en Monterrey
- Por qué un seminuevo se financia distinto que un auto nuevo
- El costo real que debes comparar
- Quién te presta y cuánto tiempo
- Requisitos y documentos que piden los bancos
- Solicitud digital y cotización por escrito
Cuánto pagarás por un seminuevo financiado en Monterrey
En un auto de $300,000, financiar 85% deja un saldo de $255,000. Financiar 60% deja $180,000. Son $75,000 menos de saldo inicial, antes de seguros y comisiones, y por tanto menos intereses futuros.
Una oferta bancaria para seminuevos reporta financiamiento de hasta 85% del valor del vehículo, plazos de 12 a 60 meses, tasa fija anual de 16.49% con enganche menor a 40% y de 14.99% con enganche igual o mayor a 40%, además de CAT promedio de 22.4% sin IVA. Es referencia, no tasa garantizada. Tu perfil, el año del auto y la institución cambian el resultado. Revisa antes tu capacidad de pago.
| Enganche | Monto a financiar | Tasa fija anual | CAT |
|---|---|---|---|
| Menor a 40% (financia hasta 85%) | $255,000 | 16.49% | 22.4% promedio indicado sin IVA |
| 40% o más (financia 60%) | $180,000 | 14.99% | 22.4% promedio indicado sin IVA |
Compara el mismo auto, plazo y seguros cambiando solo el enganche. Elige por CAT y total a pagar, no por mensualidad.
Por qué un seminuevo se financia distinto que un auto nuevo
En 2025 se financiaron 153,009 vehículos seminuevos, apenas 13.8% del total, frente a 952,317 unidades nuevas, aunque el financiamiento de seminuevos creció 3.4% anual, según el reporte de financiamiento de la AMDA.
No es solo precio. La antigüedad, el kilometraje, el valor de reventa, la documentación y el criterio de riesgo cambian tasa, enganche y plazo. Pregunta si el año limita el plazo máximo o el porcentaje financiado.
Un seminuevo barato con CAT alto a plazo largo puede salir más caro de lo que parece.
El costo real que debes comparar
La tasa anunciada no basta. La guía de CONDUSEF sobre crédito automotriz explica que el CAT incorpora tasa de interés, comisiones, primas de seguro del contrato, garantía exigida y periodicidad de pagos, expresado como porcentaje anual. Solo compáralo con igual plazo, periodicidad y tipo de producto. Apóyate en un simulador de crédito automotriz.
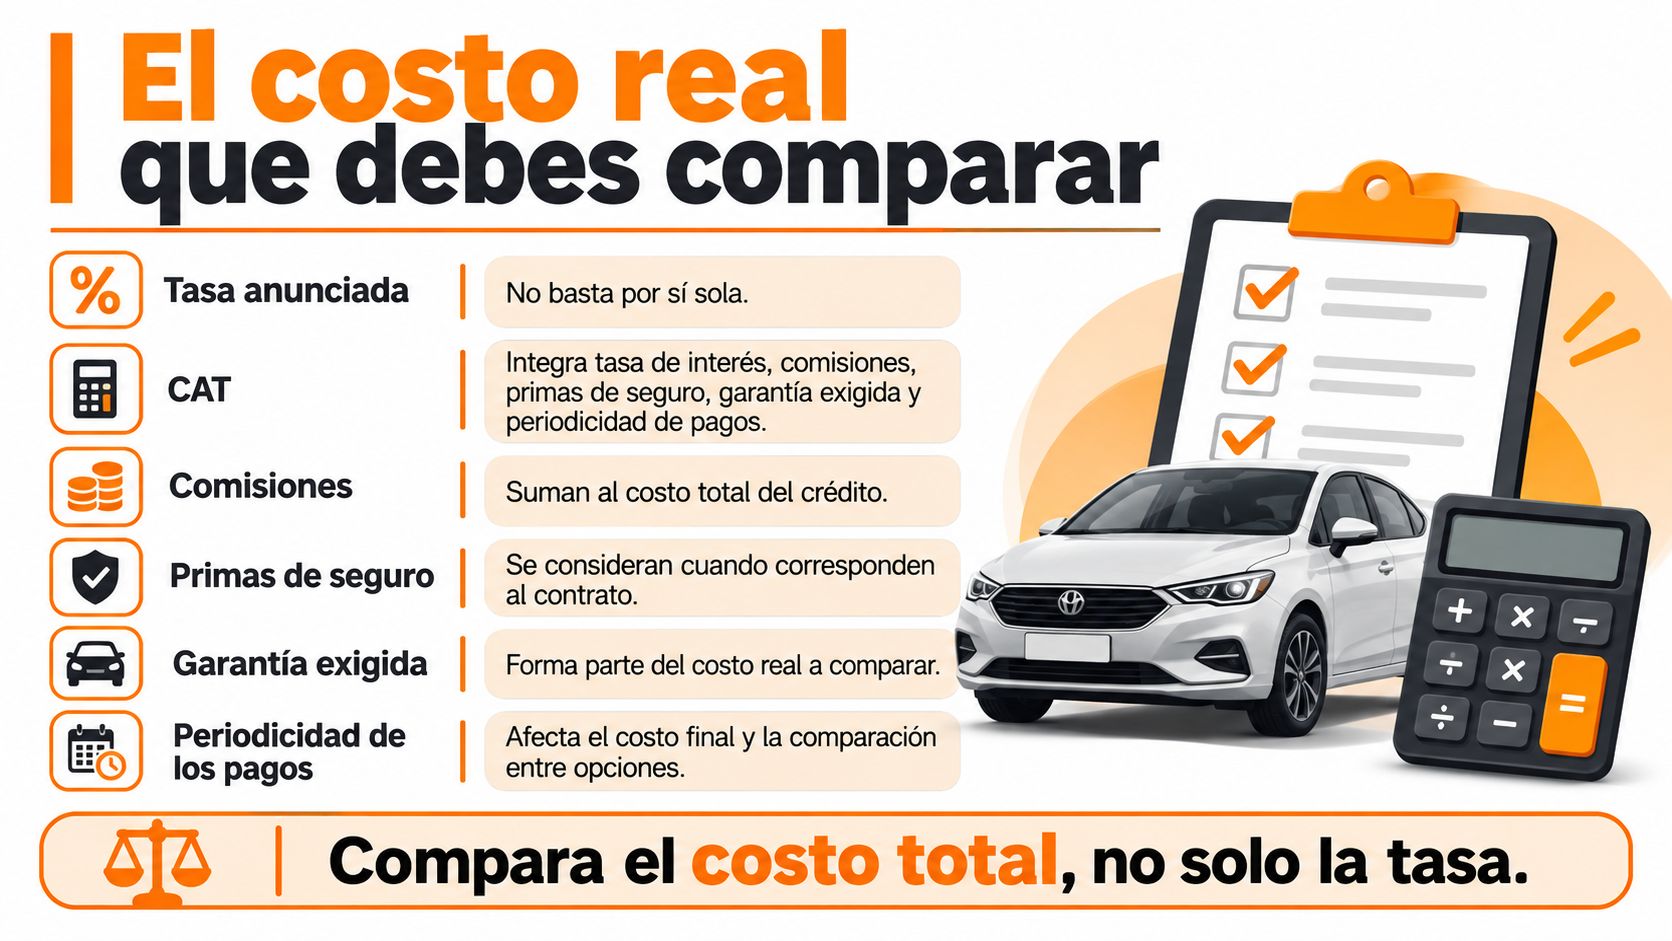
Pide por escrito:
- Comisiones: apertura y otras aplicables.
- Enganche: monto y porcentaje.
- Plazo: meses y periodicidad.
- CAT: porcentaje anual.
- Monto total a pagar: suma final del crédito.
Quién te presta y cuánto tiempo
Bancos y financieras de marca pueden ofrecer crédito para un seminuevo. Compara propuestas para el mismo auto cambiando solo el enganche o el plazo. Así sabrás qué modifica cada variable, sin confundir una mensualidad menor con un crédito más barato.
El reporte de Banco de México registró en abril de 2025 una tasa promedio ponderada por saldo de 14.5%. Úsala como referencia, no como promesa de la tasa que te ofrecerán: la aprobación y las condiciones dependen de la institución y de tu perfil.
| Tipo de institución | Qué revisar |
|---|---|
| Bancos | Compara la oferta con otras opciones para el mismo auto y plazo. |
| Financieras de marca | Revisa las condiciones del crédito antes de aceptar. |
| Otras instituciones | Solicita la propuesta completa por escrito. |
Para decidir, mide cada oferta por CAT y monto total a pagar, no solo por la mensualidad. Cotiza el mismo seminuevo a 36, 48 y 60 meses, y compara también distintos enganches: un plazo más largo puede reducir el pago mensual, pero aumentar los intereses acumulados. Pregunta cuánto cuesta liquidar antes y si el seguro financiado genera intereses.
Requisitos y documentos que piden los bancos
Para personas físicas pedimos estos documentos base. Confirma el detalle en los requisitos para crédito automotriz antes de enviarlos.
- Identificación oficial (INE vigente): confirma tu identidad.
- Comprobante de domicilio: valida dónde vives.
- Comprobante de ingresos de los últimos 3 meses: mide tu capacidad de pago.
- Buen historial crediticio: influye en tasa, enganche y aprobación.
Revisa tu buró antes de solicitar y corrige errores. Si tus ingresos son variables o tu historial es limitado, pregunta qué respaldo adicional acepta cada banco. No asumas que todos evalúan igual.
Ten fotos legibles en tu celular. Un documento borroso retrasa más que un historial corto.
Solicitud digital y cotización por escrito
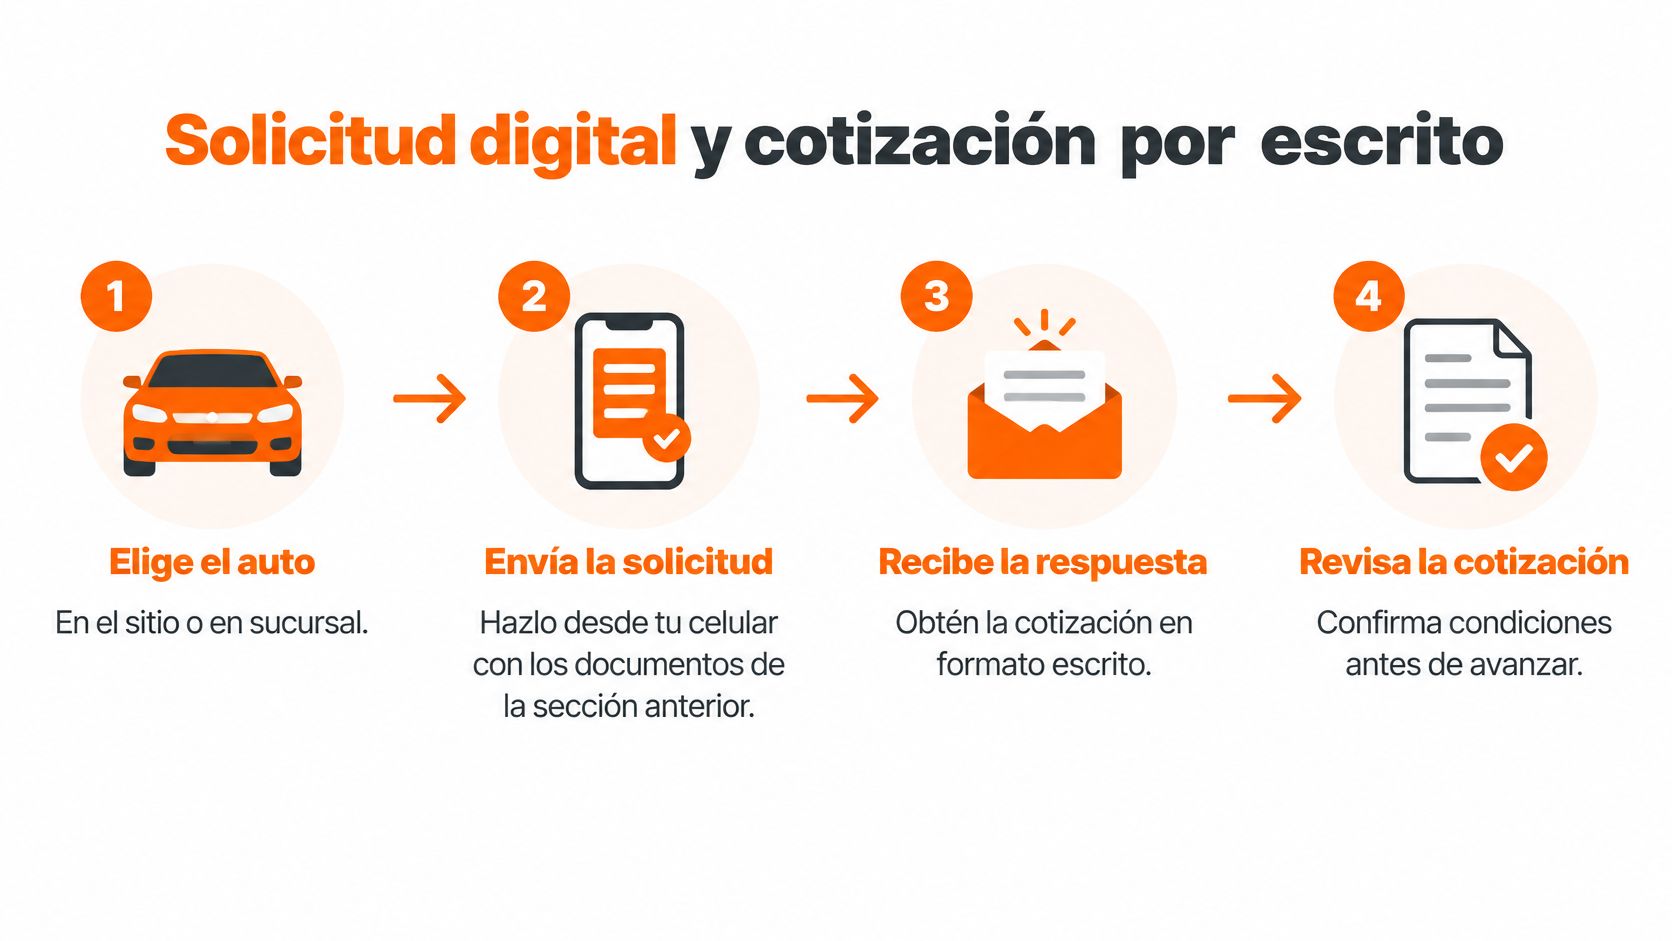
- Elige el auto: en el sitio o en sucursal.
- Envía la solicitud: desde tu celular, con documentos completos.
- Recibe respuesta: en 24 horas con los principales bancos del país.
- Revisa antes de firmar: compara dos plazos por CAT y total a pagar.
Respuesta rápida no significa crédito barato. Visítanos en Aarón Sáenz Garza #1902, Local 111, Plaza Oasis, Col. Santa María, Monterrey, o llama al (81) 8704-9079, lunes a viernes de 8:30 AM a 6:00 PM y sábado de 8:30 AM a 4:00 PM.
Si buscas financiamiento automotriz en Monterrey, en Autos TREFA puedes cotizar un seminuevo inspeccionado, comparar enganche y plazo, y recibir respuesta bancaria sin decidir solo por la mensualidad. Elige tu auto, pide la cotización por escrito con CAT y total a pagar, y firma únicamente la opción que puedas sostener.