Financiamiento automotriz sin pie: guía 2026
El consejo más repetido es buscar la mensualidad más baja y celebrar si te aprueban sin enganche. Es un mal consejo. Un financiamiento automotriz sin pie no elimina el costo de entrada, lo traslada al saldo, y una mensualidad baja a plazo largo puede dejarte debiendo más de lo que vale el auto. La decisión correcta no empieza con "¿cuánto pago al mes?", sino con tres preguntas menos cómodas. ¿Cuánto efectivo necesitas el día de la firma? ¿Cuál es el CAT y el total a pagar? ¿Te queda dinero para seguro, deducible y mantenimiento después de firmar? Si no puedes responderlas por escrito, todavía no tienes una oferta, tienes un anuncio.
Índice
- Cuánto dinero necesitas aunque sea sin pie
- Qué revisan bancos y financieras en un seminuevo y cómo fortalecer tu solicitud
- Pasos para armar y comparar tu solicitud
- Riesgos de deber más que el valor del auto
- Decide con el CAT antes de firmar
Cuánto dinero necesitas aunque sea sin pie
| Escenario | Qué se financia | Mensualidad e intereses | Dinero que puede seguir saliendo |
|---|---|---|---|
| 0% de enganche | 100% del valor más los gastos que se sumen al crédito | Mensualidad y costo financiero más altos, mayor riesgo de capital negativo | Comisión, seguro si no se financia, placas, gestoría y primera mensualidad |
| 10% de enganche | 90% del valor más los gastos que se sumen al crédito | Punto medio entre acceso y costo total | El 10% del precio más los gastos no financiados |
| 20% de enganche | 80% del valor más los gastos que se sumen al crédito | Mensualidad e intereses más bajos de los tres escenarios | El mayor desembolso inicial y, en general, el menor total pagado |
Lee la tabla al revés de como la vende la publicidad. Con 0% de enganche no desaparece el pago inicial, se convierte en deuda. Financias todo el precio, el capital insoluto arranca más alto y cada punto de tasa o cada peso de seguro pega sobre un saldo mayor. Con 10% reduces ese golpe sin inmovilizar tanto efectivo. Con 20% entregas más dinero al inicio, pero bajas el monto sobre el que se calculan intereses durante todo el plazo.
Lo que el anuncio suele dejar fuera
El enganche es solo una parte del desembolso. Antes de comparar, exige que te separen cada concepto y te digan si es obligatorio, negociable o financiable.
- Comisión de apertura: suele cobrarse por originar el crédito. Pregunta si se paga en efectivo o se suma al saldo.
- Seguro de daños: puede pagarse de contado o financiarse. Si entra al crédito, también genera intereses.
- Placas, impuestos y gestoría: son gastos de entrega que no desaparecen por contratar sin pie.
- Accesorios y gastos administrativos: revisa cuáles aceptaste realmente y cuáles puedes rechazar o negociar.
- Primera mensualidad: confirma cuándo se cobra, porque puede caer muy cerca de la firma.
Ese vacío no es menor. El comparativo de crédito automotriz de la CONDUSEF muestra escenarios de 60 meses y enganches de 20%, pero eso no sustituye una simulación de costo total para el seminuevo específico que quieres comprar. Para un primer comprador en Monterrey, Saltillo, Reynosa o Guadalupe, la diferencia entre una cuota atractiva y una operación sana está en esos renglones.
Financiar los gastos baja el efectivo que llevas a la firma, pero sube el saldo, puede elevar el CAT y aumenta el total pagado. No es un descuento. Es más deuda.
Por eso no tiene sentido publicar aquí una mensualidad en pesos sin conocer tu contrato. El precio real del auto, su valuación y los cargos cambian el resultado, así que primero revisa el precio de autos seminuevos y después pide la simulación completa. Nadie debería firmar sin tener por escrito tasa anual, CAT, plazo, comisión, seguro y monto total a pagar. Si la agencia solo te muestra la mensualidad, detén la operación.
Qué revisan bancos y financieras en un seminuevo y cómo fortalecer tu solicitud
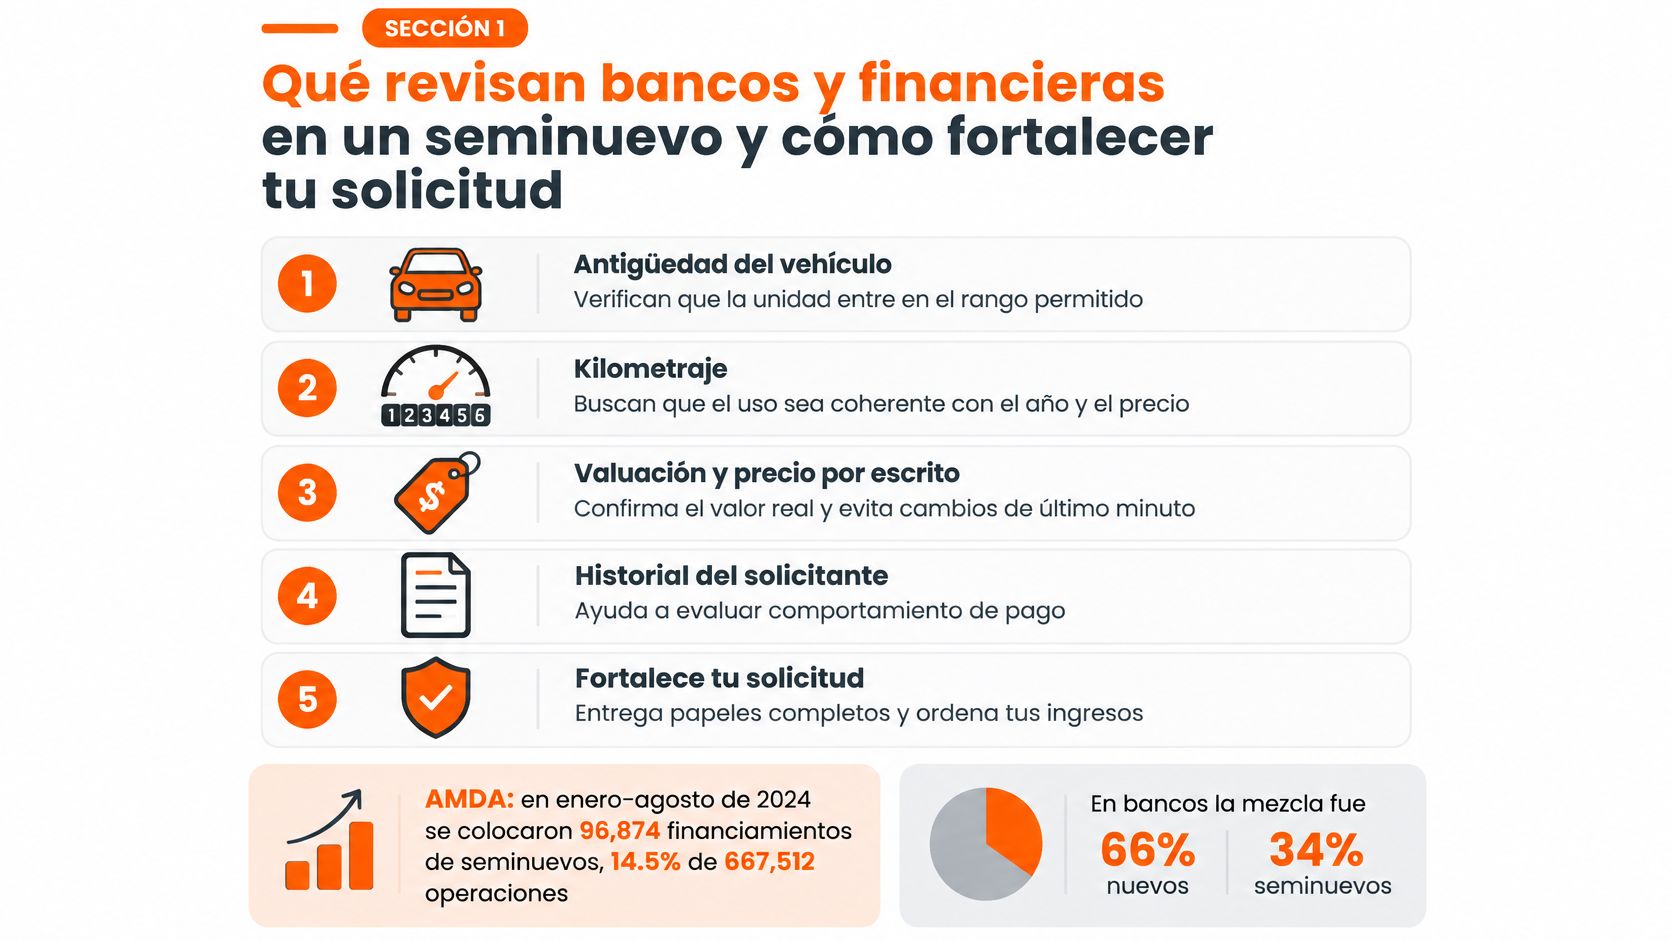
El seminuevo no se evalúa igual que un auto nuevo, y los datos explican por qué debes preparar mejor el expediente. Según el reporte de financiamiento de la AMDA de enero a agosto de 2024, se colocaron 96,874 financiamientos de seminuevos, equivalentes al 14.5% de 667,512 operaciones. En los bancos, la distribución fue de 66% para nuevos y 34% para seminuevos, mientras que en las financieras de marca fue de 92% para nuevos y 8% para usados. Traducción práctica, el banco pesa mucho más para quien compra usado, y tanto el auto como el solicitante pasan por un filtro más estricto.
Primero revisan si el auto sí es financiable
La institución no solo presta sobre tu ingreso, presta contra un bien que debe conservar valor durante el plazo. Por eso revisa antigüedad, kilometraje y valuación, además de comparar el precio de venta contra el valor comercial. Un auto sobrevaluado complica la operación aunque tu perfil sea bueno, porque el crédito nace por encima de lo que el bien respalda. Una promoción del concesionario tampoco sustituye esa elegibilidad. Si la unidad queda fuera del rango permitido, no hay enganche cero que arregle el problema.
Del solicitante, lo básico es identidad, domicilio, antigüedad laboral, nivel de endeudamiento e historial en buró. La pregunta de fondo es si el pago cabe sin depender de tu mejor mes. Antes de aplicar, calcula tu capacidad de pago con seguro y gastos incluidos, no solo con la mensualidad del crédito.
Asalariado e independiente no comprueban igual
Si recibes nómina, tus recibos y depósitos dan una lectura rápida de estabilidad. Tu trabajo es entregar documentos consistentes y evitar que otras deudas consuman el margen que necesitas para el auto.
Si trabajas por tu cuenta, no basta decir cuánto ganas. Debes demostrar recurrencia. El reporte de financiamiento de la AMDA con cifras de 2025 registró 153,009 vehículos seminuevos financiados en México, un aumento anual de 3.4%, frente a 952,317 vehículos nuevos financiados. Es un segmento menor, así que no esperes criterios más relajados que en un nuevo. Fortalece la solicitud con estados de cuenta de varios meses donde se vean depósitos recurrentes, constancia de situación fiscal, comprobante de domicilio, referencias y una explicación breve y verificable de tu actividad. Ordena los ingresos en una sola cuenta cuando sea posible. Los depósitos aislados y sin patrón cuentan una historia débil.
Un coacreditado ayuda solo cuando aporta ingreso comprobable y capacidad real adicional. No lo uses para forzar una mensualidad que ninguno de los dos puede sostener, porque el riesgo y la obligación se comparten. Tampoco encadenes solicitudes después de un rechazo. Varias consultas seguidas pueden dejar rastro y no corrigen la causa del rechazo. Primero entiende si el problema fue el auto, el endeudamiento, la comprobación de ingreso o el monto solicitado.
Una respuesta rápida no equivale a aprobación. Solo sirve si llega con tasa, CAT, plazo, comisión, seguro, penalizaciones y condiciones de prepago.
Aplica un filtro de tres preguntas antes de pedir otra cotización. ¿La unidad pasa valuación al precio acordado? ¿El pago total cabe después de seguro, mantenimiento y gastos fijos? ¿Puedes comprobar ingreso recurrente con documentos, no con estimaciones? Si una respuesta es no, corrige eso primero. Buscar más instituciones con el mismo expediente débil solo multiplica rechazos.
Pasos para armar y comparar tu solicitud
El orden importa porque cada paso evita un error que después sale caro. No pidas simulaciones sobre cualquier auto ni elijas plazo antes de saber si la unidad y tu presupuesto pasan el filtro.
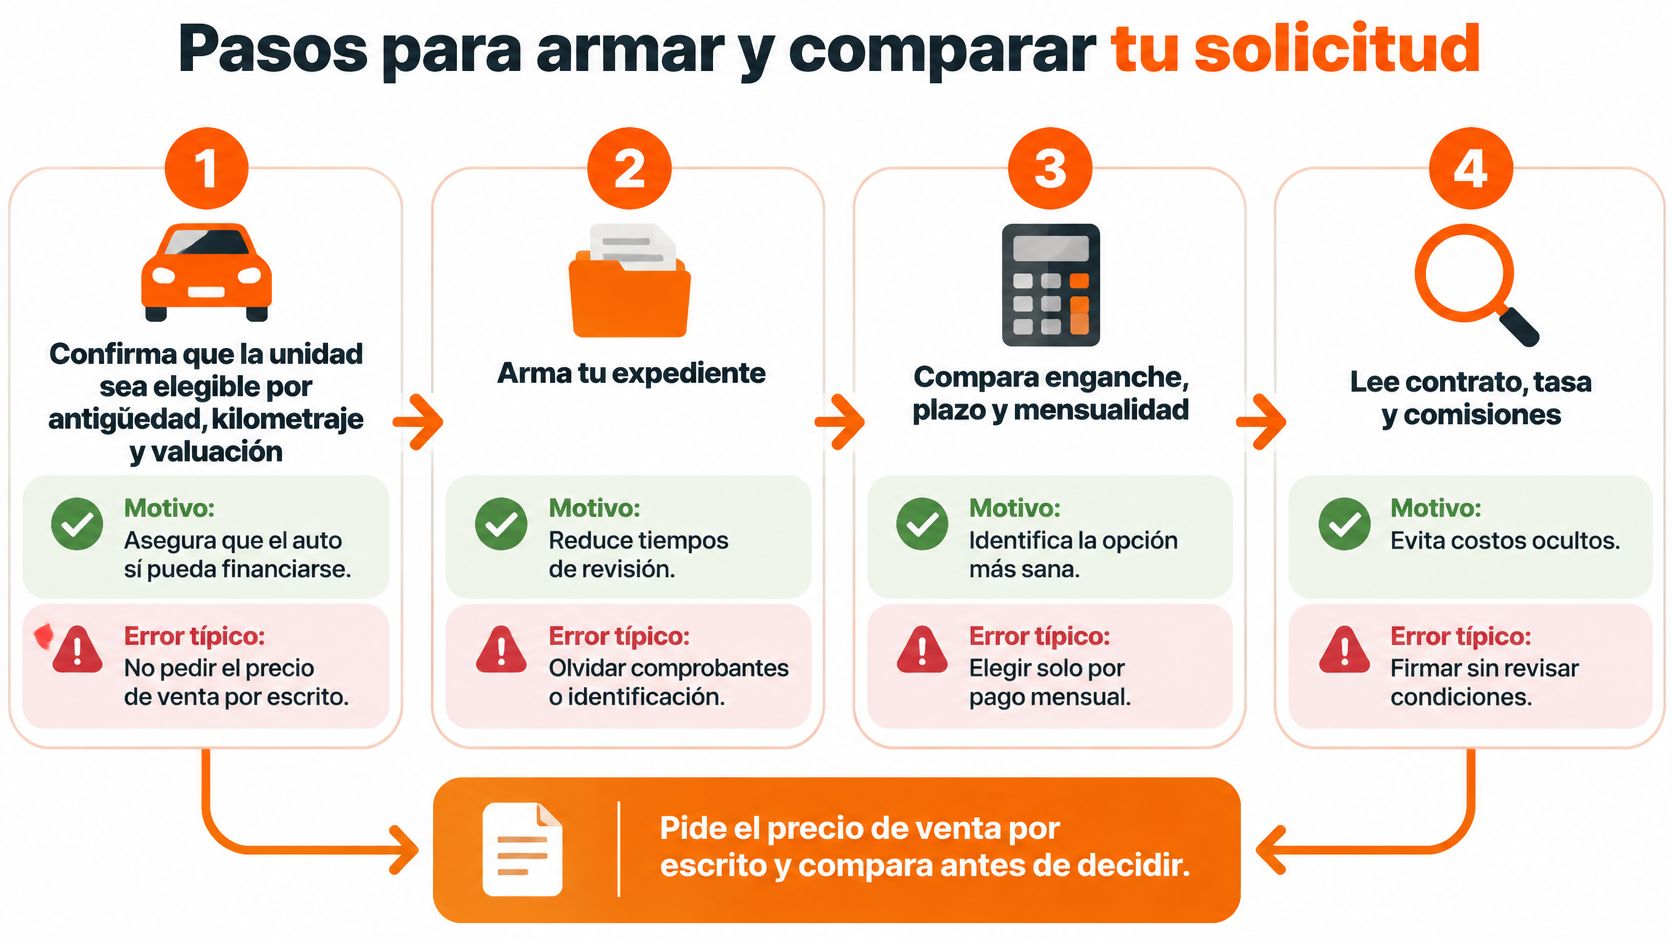
- Confirma la elegibilidad de la unidad. Valida antigüedad, kilometraje y valuación, y pide el precio de venta por escrito. El error típico es enamorarte del auto y descubrir después que el precio no coincide con el valor que reconoce la institución.
- Arma tu expediente según tu perfil. Reúne identificación, domicilio y comprobación de ingresos antes de solicitar. Pedir primero y documentar después alarga la revisión y te deja negociando sin claridad.
- Simula 36, 48 y 60 meses con el mismo auto. Así ves el intercambio real entre mensualidad e intereses. El error más común es mirar solo la cuota de 60 meses porque parece cómoda.
- Compara el CAT y construye el pago completo. La tasa nominal no cuenta toda la historia. Suma seguro, comisión de apertura, placas y gastos administrativos. Si un gasto se financia, debe aparecer dentro del monto y del total a pagar.
- Pide las condiciones de salida por escrito. Pregunta cuánto deberías para liquidar anticipadamente en distintas etapas y si existe penalización. Firmar sin conocer el costo de salir del crédito es una imprudencia.
- Protege tu fondo posterior a la firma. Debes conservar dinero para mantenimiento, deducible y emergencias. Si el enganche cero te deja sin colchón, el crédito empieza frágil.
La referencia de mercado también obliga a dimensionar el segmento. La nota de cierre de 2025 de la AMDA reportó 153,009 seminuevos financiados en México durante 2025, equivalentes al 13.8% de 1,105,326 vehículos nuevos y seminuevos financiados, con un crecimiento anual de 3.4% en seminuevos. Hay mercado y hay crédito, pero no es el segmento dominante. Por eso conviene comparar vías con la misma unidad y los mismos supuestos.
Compara canales sin cambiar las variables
Puedes cotizar mediante una promoción del concesionario, directamente con un banco o con una solicitud digital. Autos TREFA, por ejemplo, permite iniciar la solicitud desde el celular y canalizarla con bancos asociados, pero es una vía más, no un sustituto de la comparación. No des por hecho tiempos de respuesta ni esquemas de pago de enganche si la empresa no te los confirma por escrito para tu operación.
Regla de comparación: mismo auto, mismo precio, mismo enganche y tres plazos lado a lado. Si cambias dos variables a la vez, ya no sabes qué abarató la mensualidad.
Exige las tres simulaciones en una sola hoja antes de elegir. Si una institución se niega a mostrarte el total a pagar junto a la mensualidad, descártala. La aprobación rápida no es el indicador de éxito. El indicador es salir con un pago sostenible y dinero disponible para usar el auto sin financiar también la primera reparación.
Riesgos de deber más que el valor del auto
La tasa cobra sobre el saldo, y sin pie el saldo empieza en su punto más alto. Según los indicadores básicos de crédito automotriz de Banxico, en abril de 2025 la cartera comparable reunía 1.7 millones de créditos y un saldo de 353.6 mil millones de pesos. La tasa promedio ponderada por saldo fue de 14.5%, la mitad del saldo vigente estaba por debajo de 14.7% y los créditos otorgados ese mes promediaron 15.5%, es decir, 1.2 puntos porcentuales más que un año antes. Úsalo como piso de comparación, nunca como la tasa prometida de tu contrato.
| Indicador | Valor | Periodo y alcance |
|---|---|---|
| Cartera comparable de crédito automotriz | 1.7 millones de créditos y 353.6 mil millones de pesos | Abril de 2025 |
| Tasa promedio ponderada por saldo | 14.5% | Abril de 2025 |
| Tasa por debajo de la cual está la mitad del saldo | 14.7% | Abril de 2025 |
| Tasa promedio de créditos otorgados | 15.5%, 1.2 puntos más que un año antes | Abril de 2025 |
| Tasa efectiva anualizada del segmento en tabla de crédito al consumo | 176.1% | Junio de 2025, no es tasa nominal de un crédito individual |
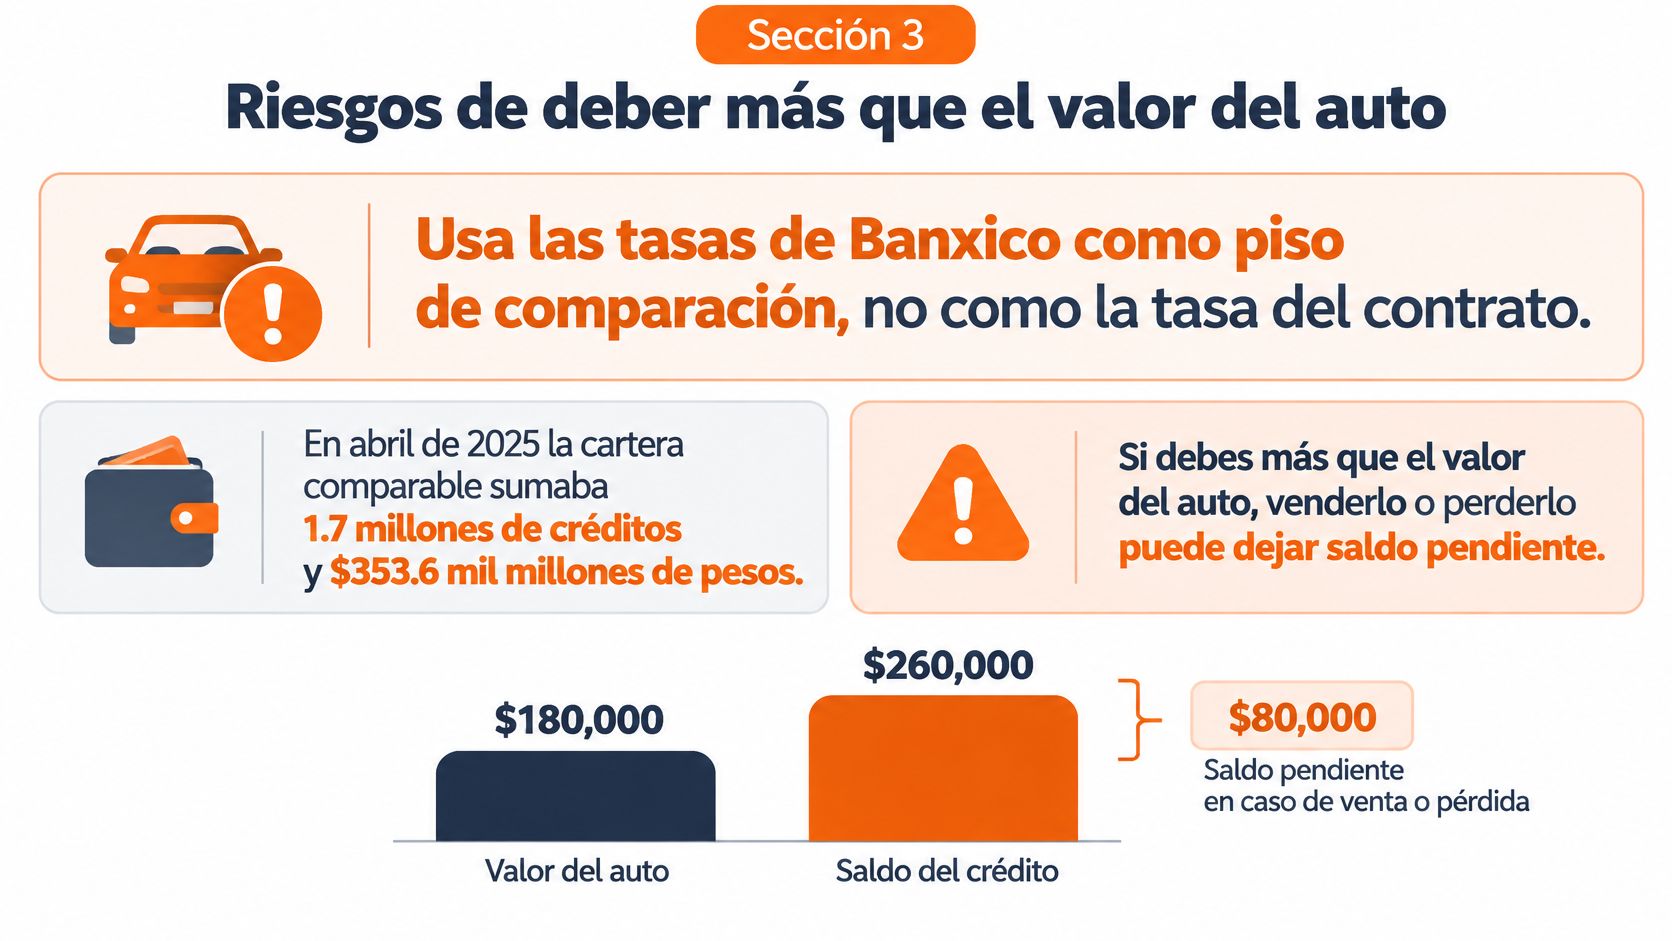
El riesgo central se llama capital negativo. Ocurre cuando el auto se deprecia más rápido de lo que baja tu deuda. En los primeros años pagas una proporción importante de intereses, así que vender, cambiar o liquidar el auto puede dejar un saldo pendiente aun después de entregar el vehículo. Estirar el plazo a 60 meses reduce la cuota, pero suele aumentar intereses y prolongar ese periodo vulnerable.
No mezcles indicadores para asustarte ni para tranquilizarte. La tabla de tasas de crédito al consumo de Banxico reportó una tasa efectiva anualizada de 176.1% para junio de 2025, pero mide otro concepto y no representa la tasa nominal típica de un crédito automotriz individual. Para decidir sirven la tasa anual, el CAT y el total a pagar de tu contrato específico.
Haz la prueba del colchón antes de aceptar el cero. Después de mensualidad, seguro, gasolina, mantenimiento y un deducible potencial, ¿todavía queda margen en un mes flojo? Si la respuesta es no, el problema no se resuelve con un plazo más largo. Reduce el precio del auto, aporta algo de enganche o espera. Una aprobación que te deja sin margen es una mala firma.
Decide con el CAT antes de firmar
Pon una sola oferta sobre la mesa y oblígala a competir contra las otras dos simulaciones de plazo. No decidas por la mensualidad promocional ni por la frase sin enganche. Decide por el costo completo y por el dinero que conservarás después de comprar.
- CAT y total a pagar: deben estar por escrito junto a la tasa anual y el plazo.
- Seguro: confirma si va dentro de la mensualidad, se financia aparte o se paga de contado.
- Comisión y gastos de firma: suma apertura, placas, impuestos, gestoría y cualquier cargo administrativo.
- Liquidación anticipada: conoce el saldo para salir del crédito y si existe penalización.
- Fondo restante: verifica cuánto queda para mantenimiento, deducible y emergencias.
Si uno de estos puntos no está claro, no firmes aunque el enganche sea cero. La ausencia de información no es un beneficio, es un riesgo que todavía no tiene precio. Pide que te lo entreguen por escrito y compara de nuevo.
Si la oferta sí aguanta, usa el simulador de crédito automotriz para correr hoy el mismo auto a 36, 48 y 60 meses. Quédate con el plazo cuyo pago total quepa también en un mes de ingresos bajos, no solo en tu mes promedio. Puedes avanzar por concesionario, banco o canal digital, pero exige siempre las mismas condiciones por escrito, incluido el tiempo de respuesta y el momento en que pagarías cualquier enganche después de ver y manejar la unidad.
El mejor crédito sin pie no es el que te aprueban más rápido. Es el que puedes pagar sin deber más que el auto ni quedarte sin efectivo.
Simula los tres plazos hoy, descarta el que solo funciona con ingresos perfectos y firma únicamente si el CAT, el total y tu colchón posterior resisten la revisión.
En Autos TREFA puedes revisar seminuevos inspeccionados, iniciar tu solicitud de financiamiento desde el celular y pedir la simulación completa antes de comprometerte. Entra hoy, elige una unidad y compara 36, 48 y 60 meses con CAT, seguro y gastos de firma por escrito.