
Seguro de auto en México: coberturas y costos 2026
El consejo más repetido para ahorrar en el seguro de tu auto es comparar la prima mensual entre aseguradoras. Es una mala forma de decidir. La prima es el precio de entrada; lo que te descuadra el presupuesto es el deducible, la valuación con la que te indemnizan y las coberturas que nunca contrataste. Antes de firmar, calcula el desembolso completo de un siniestro.
Índice
- Qué exige la ley y qué no protege
- Qué cubre cada seguro y qué deja fuera
- Cuánto pagas de tu bolsillo después de un siniestro
- Qué cobertura elegir según la antigüedad del seminuevo
- Qué cubre tu seguro cuando llueve fuerte
- Garantía del vendedor y checklist antes de firmar
Qué exige la ley y qué no protege
Desde el 23 de septiembre de 2014, el artículo 63 Bis de la Ley de Caminos, Puentes y Autotransporte Federal exige seguro de responsabilidad civil a todo vehículo que circule por vías, caminos y puentes federales, con una cobertura mínima de 100,000 pesos para lesiones y fallecimiento de terceros, según la ficha de la CONDUSEF sobre la obligatoriedad del seguro de auto. Circular sin ella cuesta una multa fijada en múltiplos de la UMA: 20, 30 o 40 veces su valor, así que el monto en pesos sube con cada actualización.
Ese mínimo paga al tercero. Tu reparación, si chocas solo con la póliza obligatoria, sale completa de tu bolsillo, y en un seminuevo financiado ese desembolso suele superar lo que ahorraste al recortar cobertura.
Ubica tu caso en tres pasos:
- Ruta: confirma si tus trayectos incluyen vías federales.
- Póliza: verifica que la responsabilidad civil aparezca con sus límites por escrito.
- Patrimonio: separa lo que exige la ley de lo que contratas para proteger tu propio auto.
Regla práctica: cumplir la ley te evita la multa; proteger tu auto exige una póliza adicional.
Qué cubre cada seguro y qué deja fuera
La confusión más cara del mercado es creer que la póliza obligatoria protege tu auto. No lo hace: cubre a terceros, no tu vehículo ni tus lesiones ni el robo. La referencia operativa de la CONDUSEF sobre el seguro obligatorio de responsabilidad civil contempla hasta 100,000 MXN para lesiones o fallecimiento de terceros y hasta 50,000 MXN para daños a bienes ajenos.
| Cobertura | Qué protege | ¿Obligatoria en carreteras federales? |
|---|---|---|
| Responsabilidad civil | Daños a terceros: lesiones o fallecimiento hasta 100,000 MXN y bienes ajenos hasta 50,000 MXN (referencia CONDUSEF) | Sí |
| Daños materiales del propio auto | Reparación del vehículo asegurado tras un daño cubierto, según la póliza | No |
| Robo total | Pérdida del vehículo por robo, conforme a la suma asegurada | No |
| Gastos médicos de ocupantes | Lesiones del conductor y de sus acompañantes | No |
| Cobertura amplia | Suma daños materiales, cristales, llantas, equipo especial y devolución del deducible | No |
Tres criterios para leer cualquier póliza: si la suma asegurada es por evento, si bienes y personas comparten un límite único, y si incluye asistencia legal. Compara siempre contra tres riesgos separados: terceros, pérdida del vehículo y lesiones de ocupantes.
Cuánto pagas de tu bolsillo después de un siniestro
Toma un auto de 300,000 MXN. Un deducible de 5% te cuesta 15,000 MXN en un daño material cubierto; uno de 10% te cuesta 30,000 MXN ante robo total. Así lo define la simulación de seguro de auto de la CONDUSEF: si el daño no supera el deducible, pagas todo; si lo supera, la aseguradora cubre conforme a la suma asegurada. Y el valor comercial descuenta depreciación, así que la indemnización puede quedar por debajo de lo que pagaste.
Te conviene además saber que reparar se encareció: en junio de 2025 los servicios de reparación automotriz registraron una inflación anual de 7.46%, su nivel más alto desde mayo de 2023, mientras el precio del seguro de automóvil cayó 1.12% anual, según la AMIS. Una prima barata con deducible alto no es una ganga.
| Escenario | Valor o monto del daño | Deducible | Lo que pagas tú |
|---|---|---|---|
| Daño material cubierto en auto de 300,000 MXN | 300,000 MXN (valor del auto) | 5% | 15,000 MXN |
| Robo total de auto de 300,000 MXN | 300,000 MXN | 10% | 30,000 MXN |
| Reparación de 50,000 MXN | 50,000 MXN | 10% | 5,000 MXN |
| Daño menor al deducible | Debajo del deducible pactado | No aplica | El costo total a tu cargo |
| Prima anual | No aplica, se paga siempre | El del contrato | La prima completa, haya o no siniestro |
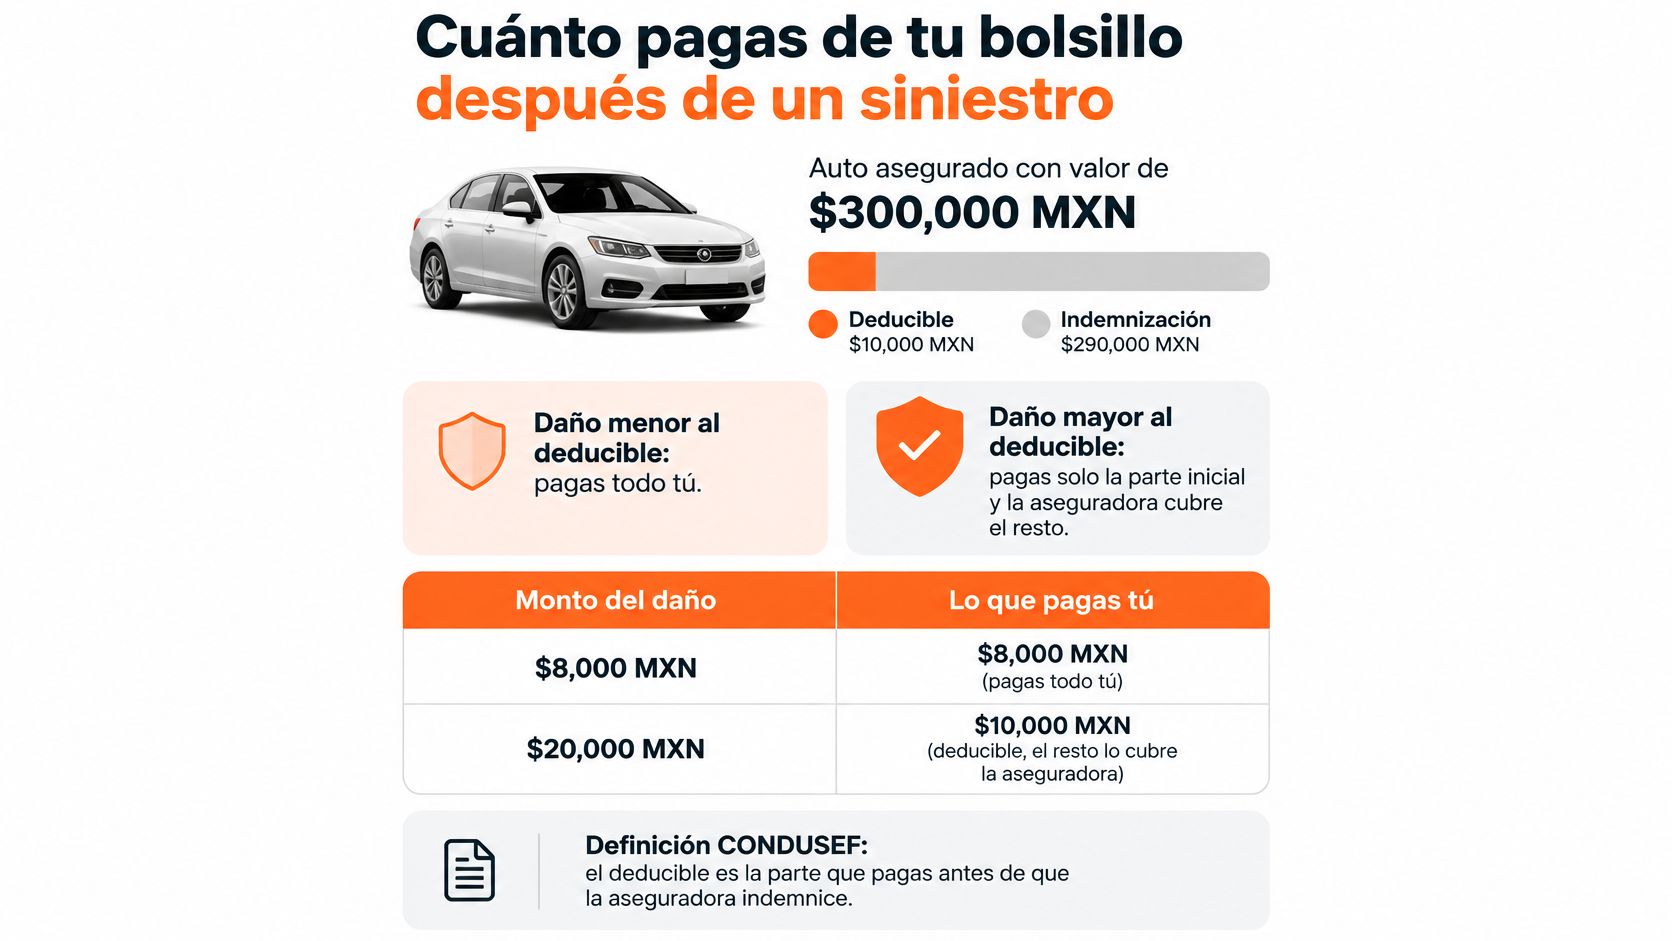
El costo total de protección suma cuatro cosas: prima anual, deducible del evento, la diferencia entre lo que pagaste y el valor comercial, y la movilidad durante la reparación. Si quieres ver el cálculo con tus propios números, revisa esta explicación del deducible del seguro de auto.
Qué cobertura elegir según la antigüedad del seminuevo
Aquí el criterio no es la prima, es la aritmética. La CONDUSEF recomienda valorar otro tipo de protección cuando el vehículo tiene más de 10 años, porque el deducible podría superar lo que costaría reparar el auto por cuenta propia, según su guía para quien compra su primer auto.
| Antigüedad del seminuevo | Cobertura a revisar | Qué comparar antes de contratar |
|---|---|---|
| Hasta 10 años | Responsabilidad civil más daños materiales y robo total | Deducible frente al valor comercial del auto |
| Más de 10 años | Cobertura menor, siempre con responsabilidad civil | Si el deducible supera lo que costaría reparar por cuenta propia |
| Cualquier antigüedad | Responsabilidad civil obligatoria en carreteras federales | Suma asegurada por evento y si bienes y personas comparten un límite |
Un comprador en Monterrey con un seminuevo reciente enfrenta un deducible de 10% en robo total; con un modelo de más de diez años, ese mismo porcentaje puede costar más que la reparación completa. Y si el golpe deja secuelas en el cuello, conviene entender cómo se calcula la indemnización por latigazo cervical en 2026, porque esos gastos rara vez entran en la póliza mínima. Antes de decidir, revisa también las opciones de autos seminuevos garantizados.
Qué cubre tu seguro cuando llueve fuerte
Una póliza limitada cubre robo y responsabilidad civil, no daños materiales al propio auto. Por eso "cobertura amplia" no basta como respuesta: pide por escrito si incluye fenómenos naturales como inundación. En el primer semestre de 2025 las aseguradoras pagaron más de 1,200 millones de pesos por siniestros relacionados con inundaciones, mientras solo alrededor del 27% de los vehículos en México contaba con seguro, según datos citados por la CONDUSEF.
En Monterrey, Guadalupe, Reynosa y Saltillo una lluvia intensa convierte una póliza aparentemente económica en protección insuficiente. Revisa cuatro puntos antes de firmar:
- Cláusula: que el texto mencione inundación o fenómenos naturales de forma expresa.
- Deducible del evento: en pesos y en porcentaje para daños materiales.
- Exclusiones: las que la aseguradora aplique a ese tipo de siniestro.
- Reporte: plazo, documentos y fotografías del auto al momento del evento.
Si el auto ya se inundó, no enciendas el motor, documenta el nivel del agua y llama a la aseguradora antes de moverlo.
Garantía del vendedor y checklist antes de firmar
Una garantía y una póliza no se sustituyen. La garantía responde por fallas del auto durante el plazo acordado; el seguro responde por daños a terceros, por tu propio auto, por robo o por gastos médicos según lo que contrates. Un seminuevo con garantía vigente que sufre un choque sigue necesitando daños materiales. Esta es la documentación que debes exigir antes de pagar.
En Autos TREFA todos los autos pasan una inspección de 150 puntos e incluyen garantía por escrito; si tu auto falla en los primeros 30 días o 500 km, te devolvemos el 100% de tu dinero o lo reparamos sin costo. Pide los términos completos: plazo, kilometraje límite, exclusiones y quién la respalda. Verifica también si el vehículo tiene adeudo financiero vigente, porque cambia a quién se le paga en una venta o en un siniestro.
Cinco preguntas que debes llevar por escrito:
- ¿La responsabilidad civil y los daños materiales aparecen con su suma asegurada?
- ¿Cuál es el deducible en pesos y en porcentaje para cada cobertura?
- ¿La indemnización usa valor comercial o convenido?
- ¿Incluye asistencia legal y cómo se reporta un siniestro?
- ¿La garantía tiene plazo, kilometraje y exclusiones por escrito?
El orden correcto para revisar la unidad antes de apartarla está en esta guía de qué revisar al comprar un auto usado. Y cuando ocurre el siniestro, este video aclara el paso a paso.
En Autos TREFA cada seminuevo se entrega con garantía por escrito e inspección de 150 puntos, así que la conversación sobre tu seguro parte de un auto que ya conoces a detalle. Cotiza la responsabilidad civil, los daños materiales y el robo total con las mismas coberturas en dos o tres aseguradoras, compara el deducible en pesos y lleva esos números a la sucursal. Agenda tu visita en Autos TREFA y aparta la unidad con la protección ya calculada, no con la prima más barata.